← DOSSIERS 门户·CLAR·codex 独立轨 研究机器 yara · 承建席位 YaraCodex04
CLAR · 先把公司讲明白

两门生意,一张没有有息借款的表,和一次正在进行的战略复核

CLAR 今天卖两类东西:Black Diamond 的攀岩、滑雪装备;Rhino-Rack、MAXTRAX 等汽车户外配件。前者正在恢复,后者还在下滑。董事会已经请 Jefferies 评估出售全部或部分业务。
一句话:这不是“某个品牌突然要卖”。它是一家长期靠买卖资产重组自己的户外平台,现在又走到了“继续修业务,还是再次卖资产”的岔路口。
Clarus 2026 年第二季度官方演示封面,展示汽车户外、攀岩和滑雪场景
公司官方 Q2 2026 演示封面 · EX-99.2 · acc. 0001104659-26-092045
01 · The company today

今天的 CLAR,其实很简单

两个经营分部;Outdoor 占七成收入,Adventure 占三成。公司没有银行借款或其他有息融资,但仍有正常经营负债和租赁负债;董事会正在评估卖全部或一部分。

CLARUS2026Q2 · 合计销售 $56.2m
Outdoor · 约 71% 收入

Black Diamond

攀岩、滑雪、山地运动装备与服装
$39.8m同比 +8.5%
调整后 EBITDA $9.0m
Adventure · 约 29% 收入

Rhino-Rack 等

MAXTRAX、TRED、RockyMounts、ONWRD:车顶架、脱困板、载物与车内配件
$16.4m同比 −11.9%
调整后 EBITDA $0.5m
$28.9m 现金 · 无有息借款另有 $17.2m 租赁负债;2026-06-30
→
Jefferies 协助战略复核评估出售全部、部分业务或其他交易;没有时间表
说人话:Outdoor 现在像发动机,Adventure 像待修资产;没有有息借款,让董事会有时间选择修、拆,还是卖。

10-Q · acc. 0001104659-26-092074 · 战略复核 8-K · acc. 0001104659-26-057178

02 · Net assets, explained

$198.1m 净资产,主要不是现金

截至 2026-06-30,账面净资产每股约 $5.17。真正占大头的是库存和应收;所以“有 $198m 净资产”不等于“现在能分回 $198m 现金”。

$254.8m总资产 · 每股 $6.66
−
$56.8m总负债 · 每股 $1.48
=
$198.1m账面净资产 · 每股 $5.17
期末流通股 38.288m有形账面净资产 $156.9m / $4.10 每股净流动资产 $116.8m / $3.05 每股

每 $100 资产里,约 $36 是库存,$17 是应收,只有 $11 是可用现金

下图合计 $254.830m;数值是 GAAP 账面值,不是出售报价。

$28.925m 现金11.35% · 可自由使用的现金
$43.119m 应收16.92% · 已扣 $1.269m 信用损失准备
$92.008m 库存36.11% · 最大单项资产
$9.503m 预付 / 税款3.73% · 预付 $8.076m,税款应收 $1.427m
$18.867m 固定资产7.40% · 历史成本扣折旧后的净额
$21.565m 有限寿命无形资产8.46% · 客户关系、技术、名称等
$19.600m Black Diamond 商标7.69% · 不定期寿命,需做减值测试
$21.243m 其他长期 / 递延税8.34% · 含 $1.932m 受限现金

库存:$92.008m,决定回收值的最大变量

成品 $88.433m,原料与耗材 $3.515m,在制品 $0.060m。账面已经按会计政策计量,但若要快速清货,季节性、款式和折扣会决定最终能收回多少。

有限寿命无形资产:$21.565m

客户关系 $15.792m、产品技术 $4.019m、商号 $1.595m、竞业协议 $0.159m。它们会继续摊销;对战略买方可能有用,单独清算时通常很难按账面兑现。

Black Diamond 商标:$19.600m

这是目前唯一有账面余额的不定期寿命无形资产。它不每年摊销,但需要减值测试。$19.6m 是会计账面值,不是公司对外出售 Black Diamond 的报价。

商誉:净额 $0

历史收购形成的商誉原值合计 $126.473m;累计减值与汇兑调整已把净额压到零。意思不是品牌“毫无价值”,而是旧并购溢价已不再留在资产负债表上。

固定资产:$18.867m

原值 $44.572m,累计折旧 $25.705m。账面净额反映历史成本减折旧,不代表各类固定资产此刻的二手成交价。

其他长期资产:$21.188m

10-Q 单列确认其中 $1.932m 是受限现金;公司 6 月启用 Utah 仓库时又确认 $6.263m 使用权资产。申报没有把其余项目在资产负债表旁完整拆开,因此不能把整项当现金。

负债端也要拆开:流动负债 $39.024m(应付 $17.861m、应计 $20.843m、所得税 $0.320m);长期负债 $17.734m。公司没有银行贷款或票据,但租赁负债合计 $17.154m,其中流动 $2.552m、长期 $14.602m。

如果按经营板块看,资产放在哪里

公司披露的是分部“总资产”,没有同步分配分部负债。

注意:$153.456m 不是 Outdoor 的“净资产估值”,$78.535m 也不是 Adventure 的“售价”。由于分部负债没有披露,这三个数只能回答资产落在哪,不能直接做拆分出售估值。

如果问“现在真卖资产能收回多少”

下面不是公司披露,也不是公允价值评估;只是把每类资产按可兑现性打折,给出一个保守的回收压力测试。

资产账面值回收情景假设
现金$28.9m$28.9m

100%;受限现金放在“其他长期”里,避免重复计算。

应收账款$43.1m$38.8–43.1m

按净额的 90%–100%,给退货、争议和催收时间留余地。

库存$92.0m$46.0–69.0m

按 50%–75%;这是区间最敏感的一项,快速清货折扣可能很大。

预付及税款应收$9.5m$3.0–7.9m

税款应收按 100%;预付项目按 20%–80%。

固定资产$18.9m$4.7–11.3m

按账面的 25%–60%;未做逐项设备或不动产评估。

有限寿命无形资产$21.6m$0–5.4m

按 0%–25%;单独清算价值低,战略买方情景可能更高。

Black Diamond 商标$19.6m$9.8–19.6m

按账面的 50%–100%;没有做 royalty-relief 或可比交易估值。

其他长期及递延税资产$21.2m$1.9–6.8m

受限现金全额;其余按 0%–25%,因为使用权资产需和租赁负债一起看。

减去全部负债后的压力测试资产回收 $133.2m–$192.1m − 负债 $56.8m
$76.5m–$135.3m
$2.00–$3.53 / 股
$198.1m / $5.17GAAP 账面净资产:会计数,不是售价。
$156.9m / $4.10有形账面净资产:扣掉全部账面无形资产。
$116.8m / $3.05净流动资产:流动资产减全部负债。
最重要的边界:这个压力测试估的是“资产能回收多少”,不是 Outdoor 与 Adventure 作为持续经营业务值多少。若战略买方按品牌、渠道和未来利润出价,交易价值可能高于它;若库存继续老化、产生税费或处置成本,也可能低于它。要做真正的分部 SOTP,还需要正常化分部 EBITDA、可比交易倍数和交易税务结构。

2026Q2 10-Q · 资产负债表及附注 · acc. 0001104659-26-092074

03 · Why now

为什么 2026 年又到了岔路口

不是一个原因,而是三件事同时发生。

Outdoor 修起来了

收入回升,少打折、清库存、聚焦核心品类。它证明公司不是两块业务一起坏。

Adventure 还没稳

Q2 收入仍双位数下降。Rhino-Rack、MAXTRAX 相关资产在 2024、2025 年连续大额减值,说明当初的并购预期已经下修。

卖 Precision 清掉了借款

2024 年约 $175m 出售 Precision Sport,偿还约 $135m 贷款及费用后,公司不再有有息借款。
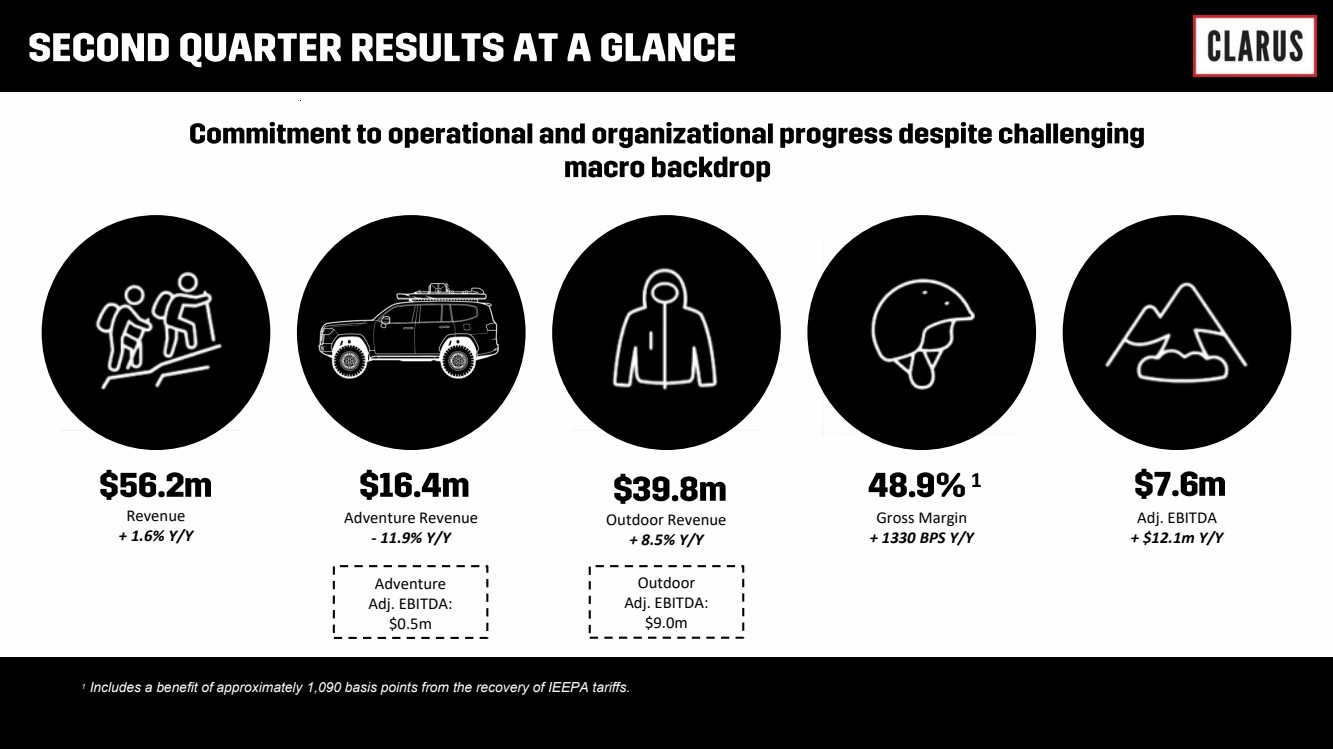
Clarus 官方 2026 年第二季度关键经营数字
公司官方 Q2 2026 “Results at a glance” · EX-99.2 · acc. 0001104659-26-092045

这张图真正该看什么

总收入只增 1.6%表面平稳,下面其实是一块 +8.5%、一块 −11.9%。
调整后 EBITDA $7.6m比去年改善,但不能脱离一次性项目看。
毛利率 48.9%其中约 1,090 个基点来自 IEEPA 关税退款。
关键校正:当季关税退款 $6.14m,高于 GAAP 净利润 $4.71m。它不等于利润全是假的,但说明这一季不能直接外推。
因果链:Adventure 没修好 → Precision 出售后资产负债表已经清爽 → Outdoor 又开始恢复 → 董事会有条件同时比较“继续修”和“卖资产”。

Q2 Results / EX-99.1、99.2 · acc. 0001104659-26-092045 · 2025 10-K · acc. 0001104659-26-024159

04 · Asset rotation

它不是一路扩张,而是在反复换资产

把二十多年压成六步,就能看懂本轮复核为什么不是第一次。

2002–10
装入
从无经营业务的上市载体,变成户外平台

2010 年收购 Black Diamond 与 Gregory。公司重新有了主营业务。

2012
加仓
买入 POC、PIEPS

第一轮扩张:围绕户外安全与装备加品牌。

2014–15
卖出
卖 Gregory、卖 POC,第一次公开战略复核

组合缩小,债务下降,现金重新回到公司手里。

2017–21
再扩
买 Sierra、Barnes、Rhino-Rack、MAXTRAX

公司从纯户外扩到弹药和汽车户外配件;Rhino-Rack 是这轮最大的收购,约 $207m。

2024–25
再卖
卖 Precision Sport、卖 PIEPS

Precision 出售把约 $135m 贷款及费用清掉,公司再次收缩到两块业务。

2026
再审
一边买小资产 ONWRD,一边评估卖全部或部分

日常经营没有停,但组合本身再次变成可调整状态。

买品牌
→
经营、加杠杆
→
卖资产、降债、再部署
这才是 CLAR 的历史主线:产品会变,品牌会进出;最稳定的部分,是董事会反复做组合资本配置。
05 · The capital allocator

话事人不是户外创业者,而是工业资本配置者

Warren B. Kanders 是理解 CLAR 的核心。申报文件告诉我们他的权力和持股;长期采访、公开回应与调查报道,则让我们看到他如何选资产、怎样看待争议,以及他说法能否被后续行动验证。
Warren B. Kanders 官方管理层照片
Warren B. Kanders · Cadre Holdings 官方管理层照片 · 原页

68 岁;投行出身,靠“买—组—卖”建立产业平台

他早年在 Morgan Stanley、Oppenheimer 工作,也替加拿大企业家 Jim Pattison 管理美国资产。此后用四年拼出约 205 家眼镜零售门店,1996 年以约 $228m 卖给 Essilor;再拿约 $3m 买下一家小型警用防弹衣公司的 70%,由此进入防务与公共安全行业。

接下来十年,他与 Robert Schiller 完成 28 次收购,把约 $10m 收入的小公司做成 2006 年收入约 $2.5bn 的 Armor Holdings,2007 年以约 $4.5bn 现金卖给 BAE Systems。他创造价值的主工具不是产品发明,而是找资产、融资、整合和选择退出时点。

20.1%CLAR 实益持股
含 1.906m 可行权期权
27.1%Cadre 实益持股
董事长兼 CEO
$200m2024 年买 L3Harris 资产
建立 Fisica
≈$1bn*Forbes 2025 年估算
不是审计数字

Forbes 2006 人物报道 · Forbes 2018 本人采访 · CLAR 2026 Proxy · acc. 0001104659-26-048192 · Cadre 2026 Proxy · acc. 0001104659-26-048191

今天的产业版图:CLAR 只是其中一块

他目前横跨两个上市平台、一个私人防务电子平台和自己的家族办公室。私人持仓无法像上市公司一样完整穿透,下面只写有公开出处的部分。

Clarus

上市平台 · 执行董事长

Black Diamond、Rhino-Rack、MAXTRAX 等户外及汽车探险品牌。2002 年接手上市载体,2010 年才注入 Black Diamond 与 Gregory。

2026-04 口径:实益持股 20.1%

Cadre Holdings

上市平台 · 董事长兼 CEO

防弹衣、枪套、排爆、军警装备、人群控制及核安全。它不是副业,而是成熟的工业平台。

2025:收入 $610.3m · 调整后 EBITDA $111.7m

Fisica

私人平台 · 防务电子

2024 年以 $200m 从 L3Harris 买入天线和测试设备业务,覆盖机载/地面雷达、电磁系统和仿真;此后再收购 Space Vector,进入航天、导弹和无人机电池等产品。

L3Harris 将买方称为 Kanders 控制的 single-family office

Kanders & Company

家族办公室 · 私人投资与交易服务

公开资料另列 Mountain Khakis、Carve Designs 等服装品牌权益,但私人组合没有完整披露。该公司也会向 CLAR、Cadre 提供并购服务并收费。

结论边界:不能把未公开组合写成“没有其他产业”

Cadre 2025 10-K · acc. 0001104659-26-025862 · L3Harris:$200m Fisica 交易 · Forbes 2025 深度报道与采访

十六年里,选资产的方法几乎没变

行业只是容器。他反复寻找的是同一组经济特征。

2010 · Clarus

买 Black Diamond 时的标准

  • 领先管理层和市场地位
  • 稳定经营、自由现金流
  • 有利长期趋势与进入壁垒
  • 行业可继续并购整合
≈
2026 · Cadre

今天谈并购时的标准

  • 更新换代或重复收入
  • 高利润率、高现金流
  • 低资本开支,能继续降债和并购
  • 不怕整改,但必须有清晰改善路径
说人话:他不执着于“户外”“军警”或“核安全”这个标签;他执着于小而关键、认证或品牌壁垒较高、现金流能支撑下一笔收购的细分市场。

Clarus 2010 交易电话会 · acc. 0001144204-10-025544 · Cadre 2026Q2 电话会记录

性格不能靠猜,但公开立场可以交叉验证

他如何解释自己

Kanders 把核心业务定义为“保护人”:防弹衣、枪套和排爆装备挽救一线人员生命;他尊重和平抗议、不接受暴乱,并认为产品如何使用最终由使用者负责。

2018 年面对巨大争议时,他直言自己抗压性很强,会继续做认为正确的事。这显示他的公共安全叙事稳定,并不会因为声誉压力轻易改向。

外界如何检验这套说法

批评者认为催泪气体和其他 crowd-control 产品造成伤害,并质疑其艺术捐赠与相关产业之间的冲突。2019 年八位艺术家要求退出 Whitney Biennial,Kanders 随后辞去博物馆董事会副主席。

2020 年 Safariland 宣布出售 Defense Technology 等主动型 crowd-control 业务;但交易未完成,Cadre 最新 10-K 仍列有该子公司和相关产品。2025 年 Forbes 追问原因时,他拒绝解释。

Kanders 本人致 Brown Daily Herald 公开信 · Hyperallergic:争议起点与实物识别 · 艺术家撤展记录 · Architectural Digest:Kanders 夫妇艺术收藏

耐心但不被动Clarus 空置多年才部署;机会出现时又会集中下注。
品牌不是永久婚姻Gregory、POC、Precision、PIEPS 都证明好资产也可以卖。
持股绑定不等于利益完全一致私人平台收费、购买上市公司资产,都需独立董事把关。
公开承诺要看是否落地战略表态是意图;签约、交割和资金流才是事实。
06 · Control and governance

他是话事人,但并非没人能约束

Kanders 的权力来自长期任职、最大内部持股和资本配置主导权,不是绝对多数股权。判断治理质量,要同时看利益绑定、关联交易和独立董事是否真的争取更优价格。

20.1%Kanders 实益持股口径
含可行权期权
→
董事会执行主席 / principal executive officer
其余四席被认定为独立
→
Jefferies执行战略复核流程
但没有公开时间表

Jefferies 是什么

一家大型独立投资银行与资本市场机构,母公司 Jefferies Financial Group 在纽交所上市(JEF)。它做并购顾问,也做股票、债券融资、研究和交易;在这里用到的是并购与财务顾问能力。

放到 CLAR 里,它相当于“卖方顾问”

董事会决定要不要卖;Jefferies 帮忙分析价值和交易结构,并通常会准备材料、接触潜在买家、组织尽调与报价、比较整售和拆售方案,再把信息交回董事会决策。CLAR 的公开原文只确认它被聘来协助评估战略选项,没有披露具体授权、潜在买家、收费或流程进度。

所以:聘请 Jefferies 说明复核已进入正式、有专业顾问参与的程序;不等于已经找到买家,更不等于一定会卖。

Jefferies 官方机构介绍 · Jefferies 官方并购与投行业务 · CLAR 聘任原文 · acc. 0001104659-26-057178

继续经营、修 Adventure
出售一个分部或品牌
出售整家公司或其他交易

利益绑定与制衡证据

  • 2026 年实益持股 20.1%,但其中约 1.906m 股是可行权期权。
  • 董事会允许其在限定期内把持股提高到约 32.9%,不等于他已经买到该比例。
  • 2023 年他曾以约 $160m 报价购买 Precision Sport;特别委员会寻找其他报价,最终以约 $175m 现金卖给无关联第三方。
  • 这次结果证明独立董事至少在该交易中取得了更高价格。

仍需逐笔检查的冲突

  • Kanders & Company 曾就 CLAR、Cadre 的并购和融资收取披露费用。
  • 他同时掌舵 Cadre、Fisica 和私人投资,CLAR 不是唯一资本平台。
  • 尚不能确认他是否准备私有化 CLAR,或本轮会卖哪一块。
  • 持股豁免与战略复核之间是否存在具体交易安排,目前没有公开证据。

2026 Proxy · acc. 0001104659-26-048192 · 持股豁免 13D/A · acc. 0001104659-25-055519 · Kanders $160m 报价函 · acc. 0001104659-23-101349 · $175m 外部交易 · acc. 0001104659-24-000845

07 · What is still open

现在真正没闭合的,是这三件事

未定

战略复核会不会成交

公司只确认评估出售全部、部分业务或其他交易;没有截止日期,也不保证有结果。

未定

经营改善能不能持续

Outdoor 在恢复,但要扣掉关税退款继续看;Adventure 还要证明收入和利润已经止跌。

一半关、一半开

雪崩信标监管事项

DOJ 刑事调查与“出售召回品”的单独调查已关闭;原先两项 CPSC 民事罚款转介没有同样明确的结案文字。

另外两项诉讼仍在走:HAP Trading 的 Section 16(b) 上诉,以及 Caption 案和解后的律师费争议。它们是待决事项,但不是理解公司主线的第一层。
08 · What to watch next

下一份申报,先看这四行

Jefferies 那句话变没变

如果从“评估中”变成出现对手方、结构、对价或交割条件,才算交易从程序走到事实。

两个分部是否继续分叉

Outdoor 要看增长与少打折是否持续;Adventure 要看收入、调整后 EBITDA 和减值措辞。

先剔除关税退款

比较利润和毛利率时,先把 $6.14m 一次性退款拿掉,再看底层经营。不能直接把 Q2 外推全年。

Kanders 有没有继续增持

Form 4、13D/G 与代理材料会告诉我们他是否继续向 32.9% 的豁免上限靠近。

Sources, layered

资料出处:事实、本人说法和外部检验分开看

资料截止 2026-08-27。公司财务与交易事实优先以 EDGAR 和交易对方一手公告确认;人物动机只作有标记的推断。EDGAR 目标表单 831/831 完成、失败 0;公司 IR 新闻稿 316/316 完成。经营图片来自公司随 8-K 提交的 EX-99.2,人物照片来自 Cadre 官方管理层页。